
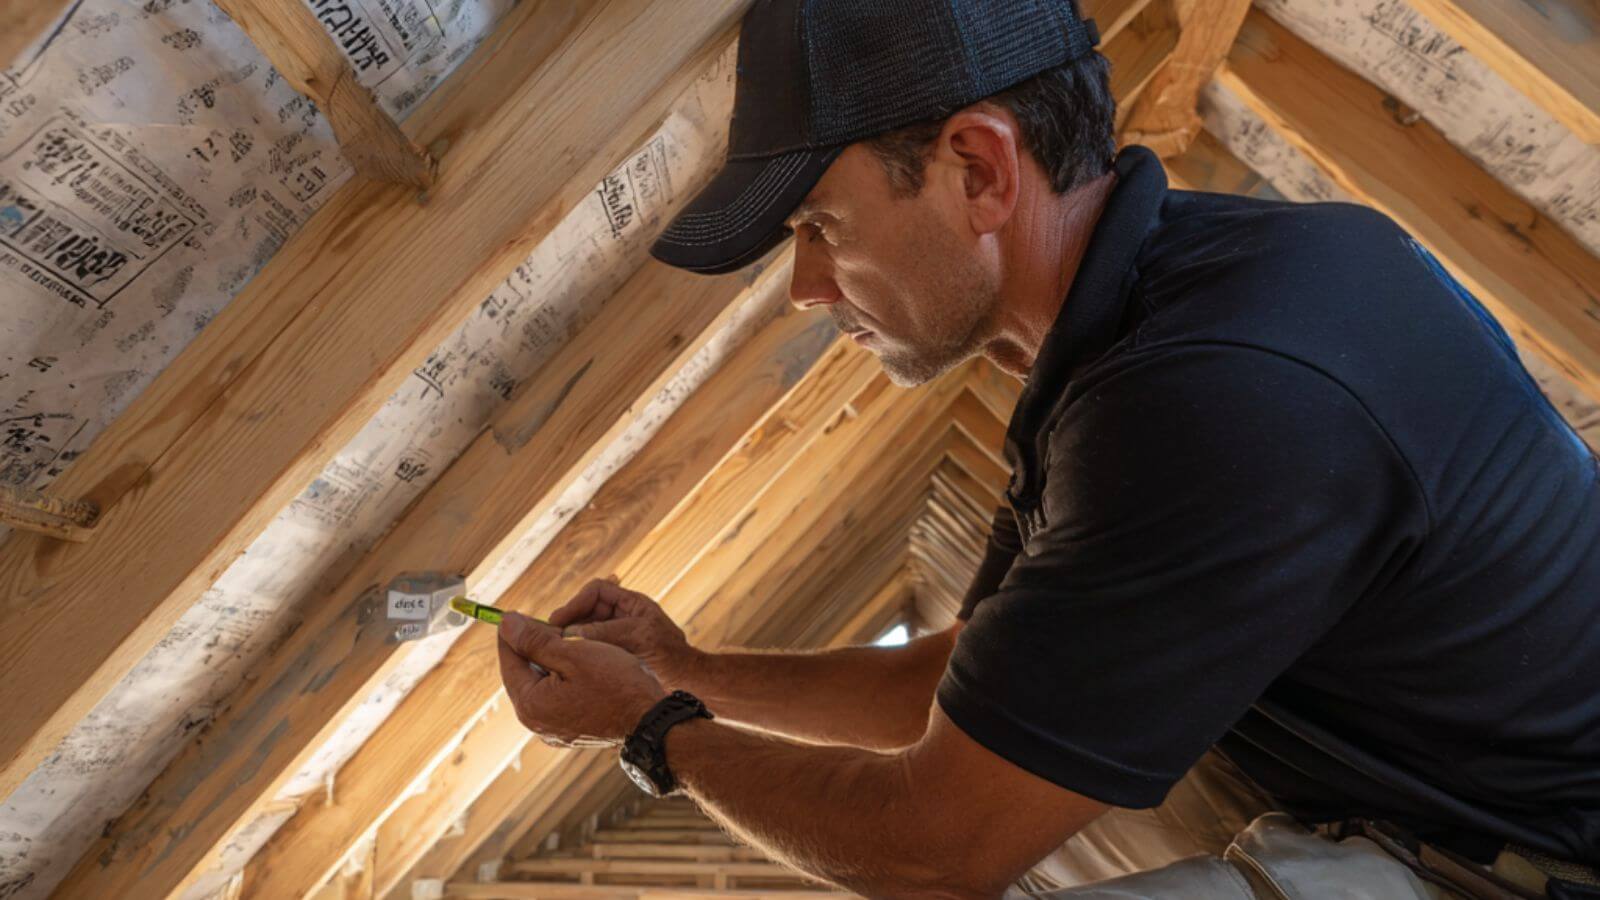
Novo formulário de mitigação de danos causados pelo vento da Flórida: quanto você pode economizar?
Se você é proprietário de uma casa na Flórida e não verifica sua inspeção de mitigação de ventos há algum tempo, 2026 é o ano para revisá-la. Em 1º de abril, o estado retirou de circulação um formulário que estava em uso desde 2012 e o substituiu por uma versão reformulada — e isso ocorreu no mesmo ano em que as seguradoras da Flórida, pela primeira vez desde 2015, estão propondo reduções nas taxas em vez de aumentos. A combinação dessas mudanças é mais importante do que qualquer uma delas isoladamente.
A wind mitigation inspection documents your home's hurricane-resistance features on Florida's official OIR-B1-1802 form, and by law every Florida property insurer must apply premium discounts for the features it verifies. Those discounts apply to the windstorm portion of your premium — typically 30% to 70% of your total bill — and Citizens caps the combined credit at roughly 88% of that windstorm portion. The inspection costs $150, takes under an hour, and the report stays valid for five years. For most Florida homeowners, it's the cheapest document that affects their premium.
Por que isso é importante neste momento
Two things make this the right moment to act. First, the Florida Office of Insurance Regulation rolled out the updated OIR-B1-1802 effective April 1, 2026, the result of a statutory five-year review and a 2024 wind-loss study — the old form had been frozen in place for more than a decade. Most carriers begin scoring homes under the new version during a transition window in mid-2026, so a fresh inspection now is read under the current rules. Second, rate relief is finally arriving: Citizens cut rates for its homeowners multiperil policyholders by an average of 8.8% for 2026, approved by the Office of Insurance Regulation in March and taking effect July 1 for new policies and at renewal for existing ones. Wind-only policyholders saw an average reduction of 5.5%. When you are already shopping or renewing, a current OIR-B1-1802 is the single document most likely to push your number lower.
As a Florida-licensed home inspector (License #JE303969) and an InterNACHI Certified Wind Mitigation Inspector, I complete these inspections across South Florida and the Treasure Coast throughout the year. The 2026 update is the most substantial change I've seen to the process — not because the underlying physics of how a roof survives a hurricane changed, but because the form now demands cleaner photo and document evidence for every feature you want credited. A report that would have passed loosely in 2019 can get questioned in 2026 if the documentation is thin.
O que realmente mudou no formulário de 2026
A essência da inspeção permanece a mesma: um inspetor avalia as características que determinam a resistência da sua casa a ventos fortes, e a seguradora traduz essas características em descontos. O que mudou com a revisão de abril de 2026 foi a forma como essa avaliação é registrada.
As novidades mais concretas são dois novos dados — uma região de velocidade do vento de projeto e a inclinação do telhado — que permitem às seguradoras calcular o risco de ventos com maior precisão do que o formulário antigo permitia. A seção sobre proteção de aberturas também foi esclarecida, incluindo uma forma mais clara de indicar janelas ou portas danificadas que precisam de reparo ou substituição antes de poderem receber um crédito. De modo geral, o formulário agora exige mais comprovantes: registros de licenças, etiquetas de aprovação de produtos e fotografias nítidas relacionadas a cada elemento declarado.
Para os proprietários, a lição prática é simples. Os requisitos que permitem economizar dinheiro não mudaram, mas uma documentação mal feita agora tem mais chances de fazer com que você perca um crédito ao qual, na verdade, tem direito. Isso torna ainda mais importante que a inspeção seja realizada por alguém que saiba exatamente o que o novo formulário exige.
As sete categorias que determinam o seu desconto
Todos os formulários OIR-B1-1802 avaliam as mesmas sete categorias. Cada uma delas dá direito a um desconto na parte do prêmio referente a ventos fortes. Veja a seguir o que cada uma delas avalia — e, igualmente importante, se é algo que você pode realmente melhorar posteriormente.
| # | Categoria | O que documenta | Será que dá para fazer uma atualização mais tarde sem gastar muito? |
|---|---|---|---|
| 1 | Normas de construção | O código em vigor na época em que a casa foi licenciada (casas construídas a partir de 2002 recebem um crédito de referência) | Não — fixado na construção |
| 2 | Revestimento de telhado | Material de cobertura e se este cumpre as normas de aprovação de produtos da Flórida | Sim — na sua próxima troca de telhado |
| 3 | Fixação para terraço | Tipo e espaçamento dos pregos que fixam a plataforma às vigas | Raramente — é necessário remover o telhado |
| 4 | Ligação entre o telhado e a parede | Unhas dos pés, clipes, tiras simples ou tiras duplas | Às vezes, existem programas de modernização |
| 5 | Geometria do telhado | Os telhados de quatro águas obtêm a pontuação mais alta; as empenas ficam perto de zero | Não — na verdade, uma reconstrução |
| 6 | Resistência secundária à água | Uma camada impermeável no telhado ou uma barreira autocolante sob a cobertura | Sim — na renovação do telhado |
| 7 | Proteção contra abertura | Janelas, portas e persianas resistentes a impactos em todas as aberturas | Sim — a categoria com mais possibilidades de atualização |
Observe o padrão: as categorias 1, 3 e 5 ficam praticamente definidas quando a casa é construída, enquanto as categorias 2, 6 e 7 são aquelas que você pode alterar. É nisso que a maioria dos proprietários — e o programa de subsídios My Safe Florida Home — concentram seus investimentos.
Há uma regra que sempre confunde as pessoas. A proteção das aberturas é do tipo “tudo ou nada”. Para receber o crédito, todas as aberturas externas — janelas, portas, claraboias e portas de garagem — precisam estar protegidas. Pela nossa experiência em inspeções de residências em Fort Lauderdale e no condado de Palm Beach, a forma mais comum de um proprietário perder dinheiro é por causa de uma única abertura desprotegida. Encontramos rotineiramente casas com janelas resistentes a impactos em três lados e uma porta de vidro deslizante original ou uma porta de garagem sem classificação que, discretamente, anula todo o desconto de proteção de aberturas. Corrigir essa única abertura pode garantir um crédito que o proprietário pensava já ter.
Como funciona, na prática, o cálculo da economia
O desconto nunca se aplica ao valor total do prêmio — apenas à parcela referente a ventos fortes, que na Flórida geralmente representa entre 30% e 70% do valor total da conta, dependendo do valor da sua casa e da proximidade com o litoral. Dentro dessa parcela referente a ventos fortes, as características comprovadas se somam para um desconto combinado máximo que a Citizens limita a cerca de 88%.
In plain terms: a coastal Miami-Dade home with a large windstorm component and strong mitigation features has far more to gain than an inland home with a small windstorm component. That's why a blanket "you'll save 45%" claim is misleading — the honest answer is that savings range widely. How much any individual home saves depends on its features, its windstorm exposure, and its carrier. What I can tell you is that at $150, documenting what your home already has is the least expensive thing you can do that affects your windstorm premium at all.
Algumas informações importantes que você deve saber antes de fazer a reserva:
- O crédito é concedido na renovação, e não no meio do prazo da apólice; por isso, é importante agendar a inspeção antes da data de renovação.
- Os benefícios existentes são transferidos com a casa. Se você estiver comprando, peça ao vendedor o formulário OIR-B1-1802 mais recente — você poderá passar a usufruir dos descontos desde o primeiro dia.
- As casas construídas a partir de 2002 de acordo com o Código de Construção da Flórida, na versão atual, geralmente já apresentam bons resultados. Não presuma que uma casa mais nova não se beneficiará; presuma o contrário e verifique.
Você deve agendar uma nova inspeção em 2026?
Aqui está o guia de decisão que eu apresentaria a um proprietário. Vale a pena agendar uma nova inspeção de mitigação de riscos eólicos este ano se alguma das seguintes situações se aplicar:
- Você nunca fez isso. Não dá para pedir descontos por recursos que ninguém documentou.
- Seu formulário OIR-B1-1802 atual está prestes a expirar, após cinco anos. Um formulário vencido não lhe traz nenhum benefício.
- Você trocou o telhado, as janelas ou as portas desde a última inspeção. Novas características significam novos créditos — mas somente depois de serem incluídas no formulário atualizado.
- Seu último relatório é anterior a 1º de abril de 2026, e sua renovação ocorre após a transição da sua seguradora, prevista para meados de 2026. Um novo relatório é avaliado de acordo com as regras que sua seguradora está utilizando atualmente.
- Você está comprando ou vendendo. Para os compradores, o relatório define o custo do seguro a partir do fechamento do negócio; para os vendedores, é um argumento de venda comprovado.
If two or more of these apply to you, it's worth scheduling. If none apply — your form is recent, accurate, and reflects your home as it stands — you can wait until it nears its five-year mark. The goal isn't to inspect for the sake of inspecting; it's to make sure every feature your home actually has is documented on a form your insurer will honor.
Perguntas frequentes
O que mudou no formulário de mitigação de riscos de ventos da Flórida em 2026?
A versão atualizada da norma OIR-B1-1802 entrou em vigor em 1º de abril de 2026. Ela acrescenta dois novos itens — região de velocidade do vento de projeto e inclinação do telhado —, reorganiza as sete categorias de pontuação e exige mais provas fotográficas e documentais para cada característica declarada pelo inspetor.
Quanto é possível economizar com uma inspeção de mitigação de riscos eólicos na Flórida?
Savings depend on your home, your location, and your carrier. The discount applies to the windstorm portion of your premium, which in Florida commonly runs 30% to 70% of the total bill, and Citizens caps the combined credit at roughly 88% of that portion. Your actual credit depends on which of the seven scored features your home has.
Qual é o prazo de validade de uma inspeção de mitigação de riscos de ventos na Flórida?
O certificado OIR-B1-1802 é válido por até cinco anos a partir da data da inspeção, desde que não sejam feitas alterações significativas na estrutura. Após cinco anos, é necessária uma nova inspeção para manter seus descontos ativos.
Preciso fazer uma nova inspeção devido à atualização do formulário de 2026?
Não necessariamente. Os laudos concluídos antes de 1º de abril de 2026 permanecem válidos por todo o período de cinco anos. Mas se o seu formulário estiver prestes a expirar, ou se você tiver trocado o telhado, as janelas ou as portas, geralmente faz sentido agendar uma nova inspeção com base no formulário atualizado.
Quanto custa uma inspeção de mitigação de riscos de ventos na Flórida?
A Accurate Building Inspections cobra US$ 150 por uma inspeção isolada de mitigação de riscos de ventos, ou US$ 250 em conjunto com uma inspeção de 4 pontos, como parte do nosso pacote de inspeção para seguradoras. A inspeção leva menos de uma hora.
Mais sobre este assunto
Este artigo é a pedra angular da nossa série sobre Inspeções de Seguros na Flórida. Os próximos artigos abordarão:
- Lendo seu relatório de mitigação de ventos, seção por seção, na versão atualizada da norma OIR-B1-1802
- O que a inspeção de 4 pontos da Flórida realmente abrange — e por que as seguradoras a exigem em casas mais antigas
- Mitigação de danos causados pelo vento x Inspeção de 4 pontos: qual inspeção sua casa realmente precisa
- Quadros elétricos Federal Pacific e Zinsco: por que as seguradoras da Flórida os consideram de risco
No seu conjunto, esta série foi concebida para ser o guia mais claro e acessível sobre as inspeções que interessam às seguradoras da Flórida. Você também pode saber mais sobre nossa equipe de inspeção licenciada e sobre como abordamos as inspeções relacionadas a seguros.
Agende sua inspeção de mitigação de riscos eólicos
With the 2026 form now in effect and rates finally easing, this is a good window to get your home documented correctly.
Accurate Building Inspections serves homebuyers and homeowners across South Florida and the Treasure Coast, including Fort Lauderdale, West Palm Beach, and Miami, with detailed, photo-documented reports built to the current OIR-B1-1802 standard. A wind mitigation inspection is $150, or $250 bundled with a 4-Point as part of our insurance inspection package.
Agende online ou ligue para (786) 863-4866 para agendar sua inspeção. Saiba mais sobre nossas inspeções de mitigação de ventos ou como elas se encaixam em uma inspeção residencial completa.
Este artigo contém informações gerais e não constitui aconselhamento jurídico ou sobre seguros. Os valores dos descontos variam de acordo com a seguradora, o imóvel e a localização — confirme os detalhes atuais junto ao Departamento de Regulamentação de Seguros da Flórida, à sua seguradora ou agente (incluindo a Citizens Property Insurance) e os requisitos do formulário padronizado previstos no Estatuto da Flórida §627.0629. Os inspetores de mitigação de riscos de ventos são certificados por órgãos como a InterNACHI.
Perguntas frequentes
Agende sua inspeção
Pronto para colocar essas orientações em prática? Nossos inspetores credenciados na Flórida estão aqui para ajudar.
Sobre o autor
Guillermo Ruiz
Co-fundador e inspetor residencial credenciado